Entdecke PhysioFinanz für dich und deine Praxis
Mein Leitfaden für eine erfolgreiche Entwicklung deines Lebenswerks.
Finanzberatung für Praxisinhaber und Gründer: So arbeiten wir zusammen
Ich kümmere mich um den kompletten Finanzbereich deiner Praxis – Absicherung, Finanzierung, Team-Benefits wie bAV und bKV, Vermögensaufbau und deine eigene Vorsorge. Kein Verkaufsgespräch, sondern ein klarer Ablauf in sieben Schritten: von der ersten Kontaktaufnahme bis zur laufenden Begleitung. Du weißt jederzeit, wo du stehst und was als Nächstes kommt.
Erstkontakt
Du erzählst mir, wo es gerade hakt oder wohin deine Reise als Praxisinhaber oder Gründer gehen soll – ich höre erst zu, statt dir gleich ein Produkt zu verkaufen. Das Gespräch ist unverbindlich, kostenlos und dauert rund 30 Minuten. Am Ende weißt du genau, ob und wie ich dir helfen kann, ganz ohne Verpflichtung.
Erarbeitung deiner persönlichen und unternehmerischen Ziele
Individuelle Analyse
Ich sehe mir deine bestehenden Verträge, Zahlen und Pläne konkret an – mit dem Blick von jemandem, der selbst zwei Praxen mit aufgebaut hat, nicht mit einer Checkliste von der Stange. Am Ende bekommst du keine lange Auswertung, sondern eine klare Liste: Was passt schon, wo liegt Geld auf der Straße, wo drohen Risiken.
Potenziale sichtbar machen
Dein Weg
Ab hier geht es um deine Situation – je nachdem, ob du gründest oder schon eine Praxis führst.
Dein Fundament
Zuerst steht ein Businessplan, der bei der Bank auch wirklich besteht – nicht nur gut aussieht. Danach die Finanzierung, die deine Investitionen möglich macht, ohne deinen finanziellen Spielraum für die ersten Monate aufzubrauchen. Dazu die Themen, an die in der Aufregung der Gründung niemand denkt: Zulassung, Praxiseinrichtung, Software und die Absicherungen, die vom ersten Behandlungstag an stehen müssen.
Betriebshaftpflicht, Inhaltsversicherung mit Betriebsunterbrechung und Rechtsschutz decken ab, was in rund 95 % der Praxen tatsächlich passiert – Wasserschaden, Patientensturz, Ausfalltage. Ich prüfe, was du schon hast, schließe die Lücken und streiche, was doppelt läuft und dich unnötig Geld kostet. Für Investitionen zeige ich dir außerdem Fördertöpfe und Finanzierungswege, die viele Praxen schlicht nicht kennen.
Dein Team
Dieselben Bausteine wie für eine bestehende Praxis, nur mit anderem Ziel: Du willst überhaupt erst jemanden gewinnen. Wer als neue Praxis von Anfang an betriebliche Altersvorsorge und Krankenversicherung bietet, sticht bei der Stellensuche heraus – und muss nicht allein über das Gehalt konkurrieren.
Gute Therapeutinnen und Therapeuten zu finden ist schwer, sie zu halten noch schwerer. Mit betrieblicher Altersvorsorge, Krankenversicherung über den Betrieb und einem durchdachten Bonussystem kommt bei deinem Team spürbar mehr an als bei einer reinen Gehaltserhöhung – und du hebst dich von der Praxis nebenan ab. Mehr dazu weiter unten.
Wachstum
Wachstum beginnt vor dem ersten Patienten. Wenn Abläufe, Struktur und Zahlen von Anfang an sauber stehen, musst du später nichts mühsam nachbessern – und deine Organisation wird nicht zum Bremsklotz, sobald der Praxisbetrieb wirklich läuft.
Ein zweiter Standort oder neue Leistungen brauchen wieder einen vollständigen Businessplan und die passende Finanzierung – Aufgaben, die neben dem Praxisalltag schnell liegen bleiben. Genau das übernehme ich für dich, von der ersten Kalkulation bis zur Bankzusage, damit deine Zeit in der Praxis bleibt statt in Unterlagen.
Deine Zukunft
In der Gründungsphase ist Flexibilität mehr wert als jede Rendite. Ich zeige dir, wo sich sinnvoll sparen lässt, und setze es so um, dass du dich nicht langfristig bindest, solange noch nicht klar ist, wie sich deine Praxis entwickelt.
Was am Monatsende übrigbleibt, soll für dich arbeiten statt auf dem Geschäftskonto zu liegen. Ich zeige dir, wo Optimierungspotenzial steckt, und baue deine Altersvorsorge planbar auf. Gleichzeitig richte ich deine Praxisabläufe so aus, dass sie für einen späteren Käufer attraktiv bleiben – das entscheidet am Ende über deinen Verkaufspreis.
Langfristige Partnerschaft

Ich verstehe mich nicht nur als Berater für einzelne Schritte, sondern als dein Partner auf dem gesamten Weg. Mein Ziel ist es, dich dauerhaft zu begleiten, deine Erfolge mitzuerleben und dich auf dem Weg zu neuen Zielen zu unterstützen – heute und in Zukunft.
- Erfolge miterleben
- Neue Ziele definieren
Beratungspunkte im Detail
Vier Bausteine, mit denen ich Praxisinhaber und Gründerinnen am häufigsten begleite – ausführlicher, als es die kurze Übersicht oben zeigt.
 Team & Vorsorge
bAV für Physiotherapie-Praxen im Detail
Seit 2019 bist du als Arbeitgeber verpflichtet, bei Entgeltumwandlung 15 % des eingesparten Sozialversicherungsbeitrags draufzulegen – nicht abdingbar, lebenslang geschuldet. Wählst du zudem ein Produkt mit kurzer Rentengarantiezeit, ohne dein Team über die Folgen aufzuklären, kann daraus eine eigene Haftung entstehen (§ 280 BGB i. V. m. der Fürsorgepflicht). Ich prüfe bestehende Verträge auf genau diese Punkte und kläre offene Zuschusspflichten rechtssicher per Klarstellungsvereinbarung.
Zum bAV-Leitfaden Team & Gesundheit
bKV – Betriebliche Krankenversicherung
bAV merkt dein Team in vierzig Jahren, bKV beim nächsten Arzttermin. Sie läuft steuer- und sozialversicherungsfrei über die Praxis und bringt spürbare Vorteile wie schnellere Facharzttermine oder Zahnzusatzleistungen – im Kampf um Fachkräfte oft der Unterschied, der bei der Bewerbung den Ausschlag gibt.
Zum bKV-Leitfaden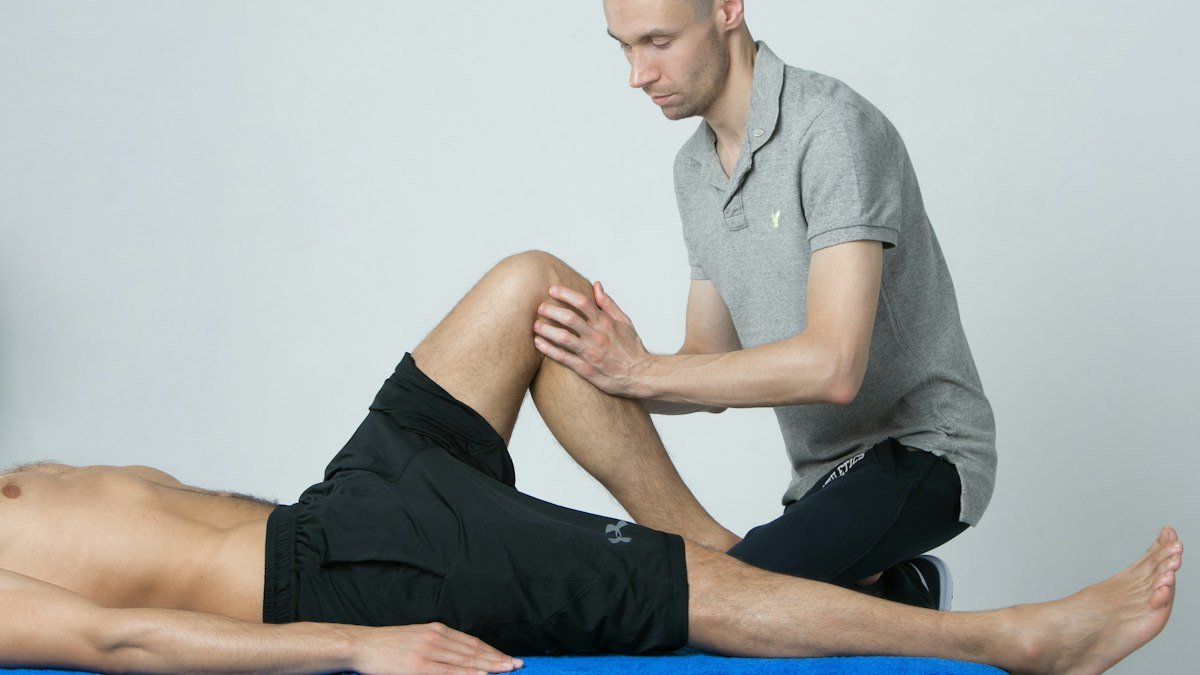 Investition
Praxisfinanzierung
Neue Behandlungsräume, ein zweiter Standort, neue Geräte oder die Übernahme einer bestehenden Praxis: Ich rechne durch, was sich trägt, und begleite die Finanzierung in jeder Phase deiner Praxis. Bei einer Übernahme prüfe ich mit dir, was du wirklich übernimmst – Mietvertrag, Personal, laufende Verträge und die stillen Risiken darin.
Mehr zur Praxisfinanzierung Start in die Selbstständigkeit
Gründungsberatung
Von der ersten Idee bis zur Praxiseröffnung: Ich erstelle mit dir den Businessplan, kalkuliere die Anlaufkosten realistisch und hole die passende Finanzierung ein – statt dich mit der erstbesten Bank allein zu lassen. Du triffst die fachlichen Entscheidungen, ich sorge dafür, dass die Zahlen dahinter stimmen.
Zum Gründungs-LeitfadenEine Praxis mit sechs Mitarbeitern
Die Ausgangslage. Als ich in die Praxis kam, existierten genau zwei Verträge: eine Betriebshaftpflicht und eine Inhaltsversicherung. Beides richtig, beides nötig – darüber hinaus war nichts da. Keine Altersvorsorge für das Team, keine für die Inhaberin selbst, keine Benefits. Nach Optimierungspotenzial musste ich nicht lange suchen. Was wir aufgebaut haben. Statt einzelne Verträge zu ergänzen, haben wir das Setup komplett neu aufgesetzt. Kern ist eine betriebliche Altersvorsorge – für das Team und für die Inhaberin, die dabei erfahrungsgemäß als Letzte an sich selbst denkt. Wie sich das für eine Mitarbeiterin zusammensetzt:In einem Markt, in dem Praxen händeringend Therapeuten suchen, ist das die eigentliche Rendite.
Woran ich verdiene
Diese Frage trauen sich die wenigsten zu stellen – dabei brennt sie jedem unter den Nägeln. Also beantworte ich sie, bevor du fragen musst.
Der Regelfall ist Provision. Bei deinen Sachversicherungen – Betriebshaftpflicht, Inhalt, Rechtsschutz – bekomme ich eine laufende Bestandsprovision, solange die Verträge bestehen. Sie ist an eine Gegenleistung geknüpft: Ich betreue die Verträge dauerhaft und prüfe sie jährlich. Verändert sich etwas in deiner Praxis, muss der Schutz mitwachsen.
Bei Vorsorgeverträgen – deine eigene Absicherung, die betriebliche Altersvorsorge für dein Team – gibt es eine Abschlussprovision. Dafür hafte ich, je nach Gesellschaft, zwischen fünf und acht Jahren: Wird der Vertrag in dieser Zeit gekündigt, zahle ich anteilig an den Versicherer zurück. Verdient ist die Provision also erst, wenn die Sache trägt. Für mich heißt das: Ein Abschluss, der nicht zu dir passt, kostet mich Geld.
Was dich das kostet. Die Abschlusskosten stecken im Beitrag und werden gleichmäßig auf die ersten fünf Jahre verteilt. Gesetzlich sind sie auf höchstens 2,5 Prozent der Beitragssumme begrenzt. Was in deinem Fall anfällt, steht in den Unterlagen zu jedem Angebot – und ich gehe es mit dir durch, bevor du unterschreibst.
Und was ist mit Honorarberatung? Neben der Vermittlung gegen Provision gibt es Honorarberater. Sie werden ausschließlich von dir bezahlt, meist pro Stunde oder pauschal, und arbeiten mit provisionsfreien Nettotarifen.
Die Vorteile: Die Vergütung hängt nicht davon ab, ob und was du abschließt, und die Kosten sind von Anfang an offen ausgewiesen. Bei lange laufenden Verträgen kann ein Nettotarif unterm Strich günstiger sein.
Die Nachteile: Du zahlst auch dann, wenn am Ende kein Vertrag zustande kommt, und die Kosten fallen sofort an statt verteilt über den Beitrag. Die Auswahl an Nettotarifen ist deutlich kleiner, und die laufende Betreuung muss häufig zusätzlich bezahlt werden.
Welches Modell besser zu dir passt, kannst du damit selbst einschätzen – und wenn du Fragen dazu hast, beantworte ich sie dir offen.
Das Erstgespräch kostet nichts. So sollte es überall sein.